
刚送走台风季的中国港口,码头外排队的船少了,拖车进港的速度变快了,眼看着出口端的拥堵正在逐步缓解,本以为接下来能等来一波运价下调,结果部分航线运价不降反升,这背后是怎么一回事呢?
Part 01
中国港口压力缓解,下游港区接力承压
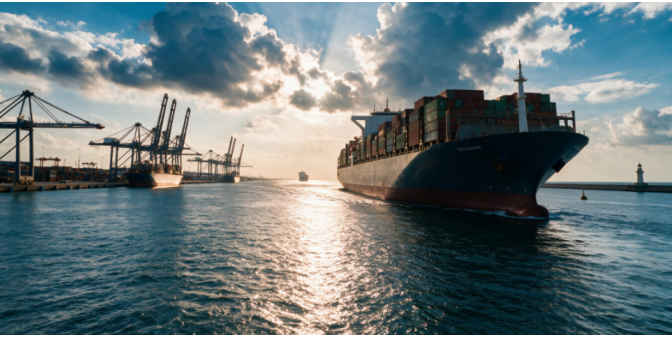
行业数据显示,全球锚地待泊集装箱船总运力回落至394万TEU,占全球总船队3440万TEU的11.5%,相比上周404万TEU的规模有所下降,也是两周以来首次回落。
国内出口端,台风影响消退,码头作业逐步恢复,原先堆积在国内港口外的待泊船舶压力得到释放。但拥堵压力并未离开这个系统,它沿着航线向下游转移了。
/图源:网络
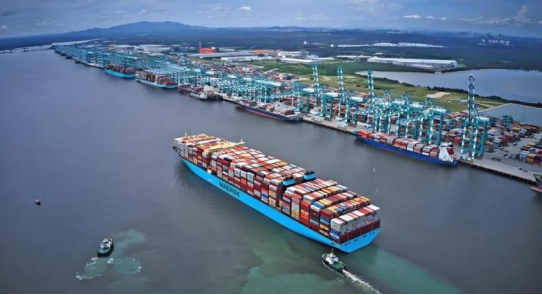
东南亚、中东印巴区域锚地等待船舶数量持续上升,北美港口待泊船舶规模甚至翻了一倍。新加坡港船舶平均等待时长达到四天以上,马来西亚丹戎帕拉帕斯港(PTP)还出现单日码头停工事件,进一步加剧区域周转压力。
除了区域港口的堵点转移,另一个长期制约全球运力的瓶颈依然没有松动,就是巴拿马运河的通行限制。
受厄尔尼诺干旱影响,运河每日通行名额自9月4日起由36个降至34个,9月15日起进一步压缩至32个,船舶允许吃水从15.24米降至14.63米。
根据提交巴拿马议会的草案,10月日均通行量将降至29.5艘,对比8月水平减少18%。通行名额压缩、吃水限制收紧,迫使船舶减载、排队等待,直接拉长美线船舶周转周期。
/图源:网络
目前全球集装箱船的闲置率已经处于历史极低水平,仅约0.5%,几乎所有适航的船舶都已经投入到航线运营当中,航运市场几乎没有多余的备用运力可以调用。
根据Sea-Intelligence的公开数据,因全球各地港口延误导致的运力被动吸收,已经让全球集装箱船队中有6.6%的运力处于实际上不可用的状态,这个数字是疫情前正常水平2.2%的三倍。也就是说,看着总船队规模不小,但真正能稳定在航线上提供服务的舱位,比很多人预想的要紧张得多。
Part 02
船在往回开,舱位却未必变多
今年9月中旬,红海航线迎来重大变化,中远海运与OOCL正式重返苏伊士航线,两家合计五条亚欧地中海联营航线恢复通行,首艘14000TEU大船已经完成运河通行,后续船舶将在月底陆续到位。
与此同时,马士基、赫伯罗特苏伊士通行航线扩充至六条。目前仅长荣所属PA联盟企业仍未全面回归苏伊士运河。选择绕行好望角的运力占比下降至全球船队4.6%,创下近两年来低点。
/图源:网络
按常理,航程缩短、运力释放,运价该跌。但船公司随即打出了另一张牌:空班。
德路里最新统计显示,9月14日至10月18日(第38至42周),全球东西向主干航线721个计划航次中,预计79个航次取消,整体取消率约11%。结构上,跨太平洋东向航线占全部取消航次的52%,亚欧及地中海占33%,跨大西洋占15%。
这里需要科普一个词:Blank Sailing(空白航行,简称:空班)。它指船公司主动取消已公布的计划航次,是行业季节性调节运力的常规操作。本次大规模空班,核心原因在于国庆长假期间国内工厂停工,码头作业、拖车与报关资源收缩,出口货量阶段性回落。船公司提前砍掉部分航次,让舱位供给匹配下滑的货量,从而维持装载率、托住即期运价,避免舱位过剩引发价格跳水。
/图源:网络
马士基、MSC、赫伯罗特等头部船司均已发布黄金周航线调整通知,远东至欧美多条航线安排空班,增补的替代舱位数量有限,这也意味着,长假前后抢舱、甩柜风险同步提升。
Part 03
综合指数平稳,细分航线明显分化
9月11日,上海出口集装箱运价指数(SCFI)报3662.18点,较上周的3590.05点上涨约2.0%,实现连续第七周上涨。中国出口集装箱运价指数(CCFI)报1862.18点,周涨1.4%。德鲁里世界集装箱运价指数(WCI)9月17日报4500美元/40英尺集装箱,较上周上涨1%。
综合指数看起来还是比较平稳的,但平稳是表象,分化才是真相。